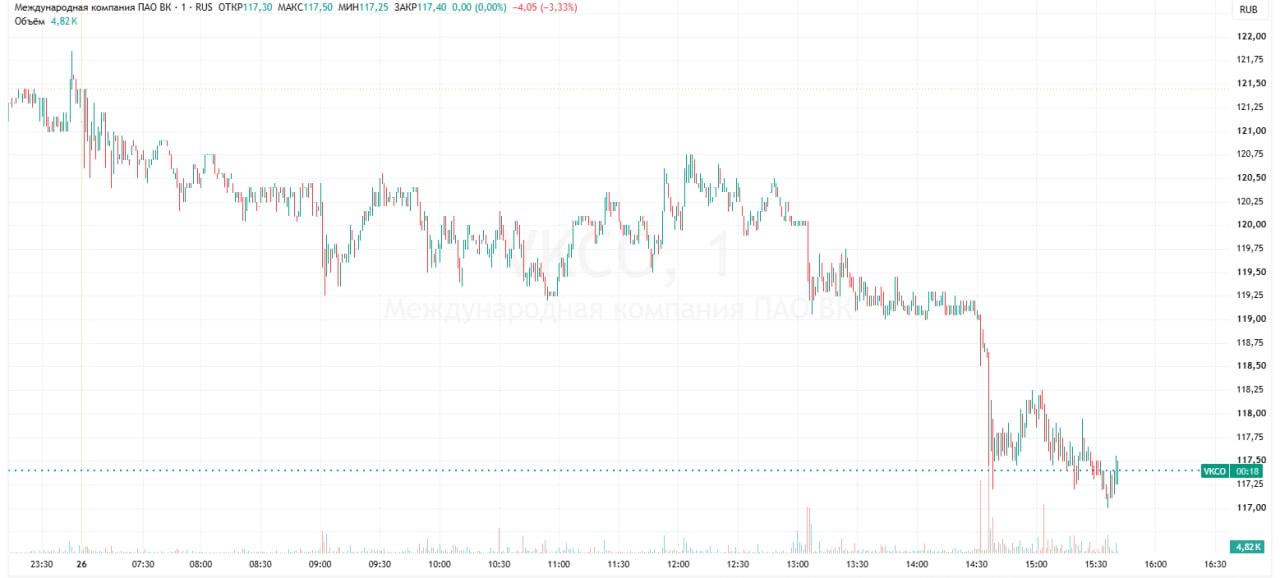
В сентябре доллар подешевел, и покупка валюты для будущей поездки или зарубежного платежа стала выглядеть привлекательнее. Но между удачным курсом сегодня и выгодной покупкой лежит вопрос, на который график не отвечает: когда и сколько валюты вам действительно понадобится? Если перевести все сбережения в доллары только потому, что рубль укрепился, итог будет зависеть от следующего движения рынка. Если покупать по заранее составленному плану, курс становится одним из условий расчета, а не поводом менять весь бюджет.
По данным Банка России, официальный курс доллара на 23 сентября 2026 года составлял 84,0657 рубля. Это ориентир для сравнения, а не цена, по которой банк обязан продать наличные или провести перевод. В обменном пункте, банковском приложении и при расчете картой итоговые суммы могут различаться из-за спреда, комиссии и времени операции. Прежде чем решать, выгоден ли сегодняшний курс, определите реальную стоимость нужной вам валютной операции.
Почему сентябрьское укрепление не дает готового прогноза
Курс меняется, когда меняется баланс спроса и предложения валюты. Экспортеры продают часть валютной выручки, чтобы платить налоги, зарплаты и другие рублевые расходы. Импортеры, напротив, покупают валюту для расчетов с поставщиками. На этот баланс влияют цены экспортных товаров, сроки поступления выручки, бюджетные операции и решения Банка России. Каждый фактор действует в свое время, поэтому несколько недель укрепления не обещают такого же движения до декабря.
Сентябрь хорошо показывает, как работает задержка. Доход от экспортной поставки может прийти позднее изменения цены сырья. Налоговый период способен временно увеличить продажи валюты компаниями, которым нужны рубли. Когда платежи завершатся, этот источник спроса на рубли ослабеет. Одновременно сезонные закупки импортеров могут увеличить спрос на иностранную валюту. Изменится соотношение потоков — изменится и давление на курс.
После решения 11 сентября ключевая ставка Банка России составляет 14% годовых. Высокая ставка поддерживает интерес к рублевым сбережениям и делает заемные деньги дорогими, но сама по себе не фиксирует валютный курс. Следующее решение регулятора будет зависеть от инфляции и других условий. Поэтому переносить текущую ставку на все оставшиеся месяцы года без проверки нельзя.
Финансовый эксперт и руководитель учебного центра NPB Markets Виктор Емченко в материале «Просто.» оценил наиболее вероятный для октября диапазон в 83–86 рублей за доллар. Он связал дальнейшее движение рубля с внутренними ставками, нефтяными доходами и новостями. Это оценка сценария, а не обещание курса в конкретный день. Для личного бюджета полезнее понять, что случится с вашими расходами при нескольких вариантах курса, чем выбрать одну цифру и ждать ее.
Если валюта нужна к определенной дате
Допустим, через два месяца вам предстоит оплатить 2000 долларов. Это условный пример, а не прогноз. При курсе продажи банка 85 рублей сумма составит 170 000 рублей без дополнительных сборов. При 90 рублях понадобятся уже 180 000 рублей. Разница в 10 000 рублей существенна, если деньги на платеж выделены заранее и запас невелик. Но и покупка всей суммы немедленно может оказаться невыгодной, если курс позже снизится или сам платеж отменится.
Начните с проверки договора и способа оплаты. В какой именно валюте выставят счет? По какому курсу платежная система или банк пересчитает рубли? Есть ли комиссия за конвертацию или перевод? Иногда человек покупает доллары, а затем платит в евро и оплачивает еще одну конвертацию. Тогда движение пары доллар–рубль окажется лишь частью итоговой цены.
Если сумма и дата известны, разделите покупку на несколько частей в пределах оставшегося времени. Например, одну часть можно приобрести сейчас, следующую — после поступления дохода, остаток — ближе к сроку платежа. Такая схема не гарантирует лучший курс: средняя цена может оказаться выше разовой удачной покупки. Ее смысл в том, чтобы одна неблагоприятная дата не определила стоимость всего платежа. Выберите размер частей по своему денежному потоку, а не по чужому прогнозу.
Для обязательного платежа установите предельную сумму в рублях. Если при ее достижении покупка все еще возможна, не стоит бесконечно ждать разворота рынка. Если предельная сумма уже превышает доступный бюджет, пересмотрите покупку, сроки или источник финансирования до наступления даты платежа. Заем ради ожидания более выгодного курса добавит проценты к валютному риску.
Если цели и срока пока нет
Свободные рубли не обязательно превращать в валюту из-за одного сильного месяца. Сначала отделите резерв на повседневные расходы и непредвиденные события. Если эти траты будут в рублях, держать весь резерв в другой валюте неудобно: при срочной продаже вы зависите от курса покупки банка и спреда. Затем определите, какая часть накоплений действительно связана с будущими валютными расходами или с желанием распределить сбережения между разными валютами.
Когда горизонт длинный и точной даты покупки нет, полезно заранее задать долю каждой валюты в накоплениях и пересматривать ее по расписанию. Например, раз в квартал можно сопоставлять фактические доли с намеченными и покупать лишь недостающую часть. Это условный способ организации сбережений, а не универсальная пропорция. Доля зависит от ваших расходов, сроков и готовности видеть временное снижение стоимости накоплений в рублях.
Если деньги могут понадобиться через месяц, сравнивайте валютную покупку с рублевым вариантом на тот же срок. Смотреть только на возможный рост доллара неправильно: у рублевого вклада или накопительного счета может быть доход, а у покупки и последующей продажи валюты есть разница между курсами банка. Сравнение имеет смысл после вычета комиссий и с учетом того, можно ли снять деньги в нужный день без потери процентов. Условия продукта проверьте непосредственно перед размещением.
Что проверить в прогнозе до конца года
Оценку эксперта NPB Markets и другие прогнозы стоит читать вместе с условиями, при которых они сделаны. Названный диапазон не служит расписанием движения курса. Если возрастает предложение валюты от экспортеров, это поддерживает рубль. Если растет спрос импортеров или меняются ожидания из-за внешних событий, давление может пойти в обратную сторону. Скорость реакции факторов тоже разная. Налоговый период длится ограниченное время, а новости способны изменить ожидания за день.
Проверяйте дату прогноза. Оценка, сделанная до решения по ставке или изменения внешних условий, могла опираться на данные, которые уже устарели. Сравнивайте одинаковые показатели: официальный курс Банка России, биржевые индикаторы и курс продажи наличных в банке решают разные задачи. Для расчета вашей покупки нужен именно тот курс, по которому вы сможете провести операцию.
Полезно записать три суммы в рублях для своего будущего платежа — при текущем курсе вашего банка, при более сильном рубле и при более слабом. Например, для тех же 2000 долларов изменение цены продажи с 85 до 80 рублей уменьшит рублевый расход на 10 000 рублей, а рост до 90 рублей увеличит его на 10 000. Диапазон здесь выбран только для иллюстрации чувствительности бюджета. Он не означает, что рынок обязательно достигнет обеих отметок.
За подробным разбором того, почему рубль укрепился в сентябре и какие условия могут изменить курс до конца 2026 года, можно обратиться к материалу «Просто.» с комментариями экспертов, включая Виктора Емченко из NPB Markets. В нем сопоставлены экспортная выручка, импорт, налоговый период, ставка и внешние риски. Читая такие прогнозы, сохраняйте собственный срок платежа в центре решения: аналитика помогает проверить сценарии, но обмен валюты придется проводить по доступному вам курсу и на ваших условиях.
Когда лучше остановиться и пересчитать план
Вернитесь к расчету, если изменилась валюта счета, перенесли дату платежа, банк повысил комиссию или курс продажи приблизился к вашей предельной сумме. В каждом случае меняется не только прогноз, но и фактическая цена обязательства. Проверьте сумму в приложении до подтверждения операции и сохраните информацию о примененном курсе и комиссии. При крупном платеже разница между двумя способами конвертации может оказаться заметнее дневного изменения официального курса.
После укрепления рубля валюту можно купить дешевле, чем на недавних локальных пиках, но покупка нужна не всем. Если цель определена, рассчитайте полную стоимость платежа и допустимый предел. Если цели нет, сначала решите, какую задачу валюта должна выполнить в ваших накоплениях. Тогда очередное движение графика не заставит менять решение без изменения ваших обстоятельств.
Данные о курсе и ставке актуальны на 25 сентября 2026 года. Примеры расчетов условные и не учитывают комиссии конкретного банка.
